
Que fim levou? WSUT
Tradução gerada automaticamente, pode conter erros.
Disciplina Encontra Oportunidade
O movimento de Tidewater no Brasil e o que revela sobre o ciclo offshore
O setor offshore do Brasil entrou em uma nova fase de consolidação. Poucos dias após OceanPact e CBO anunciarem sua combinação, Tidewater se mudou para adquirir Wilson Sons Ultratug Offshore (WSUT), uma transação avaliada em aproximadamente 500 milhões de dólares, incluindo dívida. A proximidade desses anúncios é improvável que seja coincidência. Pelo contrário, sinaliza que o Brasil se tornou novamente um ponto focal para a alocação de capital offshore.
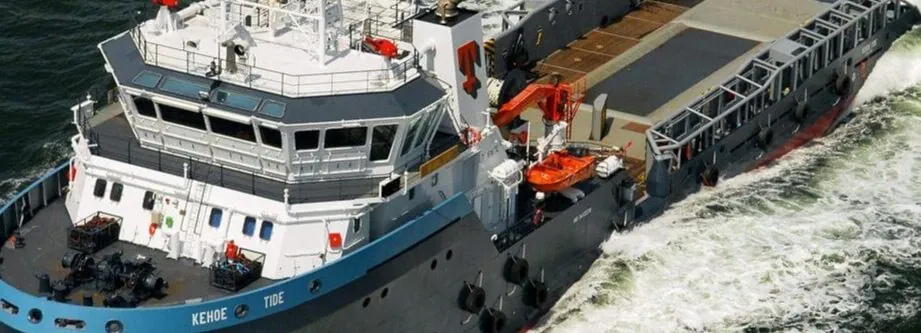
À primeira vista, a transação é simples. Tidewater está adquirindo uma frota de 22 navios de abastecimento de plataforma, a grande maioria já operando em águas brasileiras, e ao fazê-lo expande sua pegada local de uma posição marginal para uma presença significativa. No entanto, como muitas vezes acontece no transporte marítimo offshore, a importância estratégica do acordo está menos no número de navios do que na filosofia econômica por trás dele.
Tidewater passou os últimos anos reconstruindo sua posição através de uma abordagem disciplinada e consistente para alocação de capital. A aquisição da WSUT segue o mesmo padrão estabelecido em transações anteriores, incluindo a compra de PSVs da Solstad, onde a empresa expandiu sua frota seletivamente, preservando a força do balanço. Mesmo após a transação da WSUT, Tidewater espera manter a vantagem líquida abaixo de 1x, um nível que se destaca em um setor historicamente propenso a superextensão.
A economia da aquisição parece alinhada com essa disciplina. A frota da WSUT já está integrada no sistema logístico offshore da Petrobras, proporcionando visibilidade imediata de utilização e receita. Tidewater indicou que o negócio poderia gerar aproximadamente $220 milhões em receita anual com margens aproximando-se da faixa de alta-50%, números que se encaixam confortavelmente em seu modelo operacional. Ao contrário de plataformas de serviço offshore mais complexas, a proposta de valor de Tidewater permanece enraizada em uma equação relativamente simples: disponibilidade de navios, utilização e taxas diárias.
A reação do mercado de ações reflete essa familiaridade. Ao invés de uma represália, as ações da Tidewater responderam com confiança, consistente com as expectativas dos investidores de que a empresa continuará a expandir sem abandonar seus princípios fundamentais. Em um setor onde a disciplina de capital tem sido muitas vezes evasiva, previsibilidade em si tornou-se uma fonte de valor.
O contraste com os recentes desenvolvimentos no Brasil é notável. Embora a consolidação local tenha produzido plataformas maiores e mais diversificadas, a entrada de Tidewater reforça uma interpretação diferente do mercado. A empresa não está buscando integração em serviços submarinos ou ambientais, nem está tentando construir um ecossistema de serviços offshore mais amplo. Em vez disso, está duplicando o que o mercado brasileiro continua a exigir mais consistentemente: tonelagem offshore confiável.
Leia também: Consolidação sem repetição
Esse perfil de demanda continua bastante tradicional. Apesar de anos de discussão sobre modelos de serviços integrados, a estratégia de contratação da Petrobras em várias áreas voltou para estruturas mais convencionais. Atividades uma vez imaginadas como pacotes de serviços empacotados têm cada vez mais retornado a contratantes de EPCI ou capacidades internas, enquanto a logística offshore do dia-a-dia continua a depender de classes de navios familiares – PSVs, unidades AHTS e outros navios de apoio que formam a espinha dorsal das operações offshore.
A estratégia de Tidewater se alinha com essa realidade. Sua frota, ainda mais fortalecida pela aquisição anterior de embarcações Solstad, está cada vez mais posicionada para contratos com empresas internacionais de petróleo, proporcionando diversificação geográfica além do Brasil. A adição da WSUT aumenta sua presença no ecossistema da Petrobras sem criar dependência dele, permitindo que a Tidewater equilibre a exposição entre operadores nacionais e internacionais.
Um dos aspectos mais reveladores do modelo de Tidewater está no que acontece após a aquisição. A empresa tem demonstrado consistentemente uma vontade de se livrar de navios ou se aposentar quando sua utilidade econômica diminui. Esta disciplina sugere que nem todas as naves adquiridas pela WSUT são destinadas a permanecer na frota indefinidamente. Com a expiração dos contratos da Petrobras, Tidewater provavelmente avaliará cada unidade com base na geração esperada de dinheiro em relação aos custos de manutenção e atualização. Onde essa equação não mais se mantém, as naves podem simplesmente sair da frota.
Tal abordagem reflete um princípio mais amplo que guiou o ressurgimento de Tidewater. O crescimento não é perseguido por si mesmo, é perseguido onde pode ser suportado pelo fluxo de caixa. Em uma indústria onde frotas e manutenção diferida envelheceram historicamente, essa vontade de racionalizar ativos pode ser tão importante quanto as próprias aquisições.
O momento da transação da WSUT também oferece um sinal mais amplo. Vindo imediatamente após uma grande consolidação local, demonstra que o Brasil está novamente atraindo capital nacional e internacional. Mas também destaca que nem todo capital está sendo implantado da mesma forma. Onde alguns jogadores estão construindo plataformas integradas, outros estão reforçando as posições da frota.
O setor offshore há muito oscila entre esses dois modelos. Períodos de expansão muitas vezes incentivam diversificação e complexidade operacional, enquanto ciclos subsequentes tendem a recompensar simplicidade e disciplina financeira. O último movimento de Tidewater sugere que, pelo menos por enquanto, esta última abordagem mantém forte apelo.
Nesse sentido, a aquisição da WSUT é menos sobre entrar no Brasil e mais sobre reafirmar uma estratégia. Ela reflete uma visão de que, mesmo quando o mercado offshore evolui, seus fundamentos econômicos permanecem inalterados. Os navios ainda precisam de capital. Contratos ainda determinam valor. E no final, as empresas que têm sucesso são aquelas que conseguem converter escala operacional em dinheiro sem permitir que a intensidade do capital ultrapasse os retornos.
WSB Offshore Intelligence
Uma análise detalhada de frota, avaliação e exposição contratual da aquisição da WSUT, incluindo perfil etário, exposição à Petrobras contra COI e implicações de substituição da CAPEX, está disponível para assinantes da WSB.
Esta matéria foi produzida pela equipe editorial da Westhon Media para o One Energy News.