Que fim levou? Consolidação sem repetição
Versão em inglês disponível
Special WSB: Que fim levou? Consolidation without repricingLer em inglês →Tradução gerada automaticamente, pode conter erros.
Consolidação sem represália
Fusão OceanPact-CBO
Maior, mas ainda não mais rico
A fusão OceanPact-CBO e a economia por trás da restrição do mercado
O setor offshore do Brasil produziu uma empresa maior. O que ainda não produziu é um mais rico.
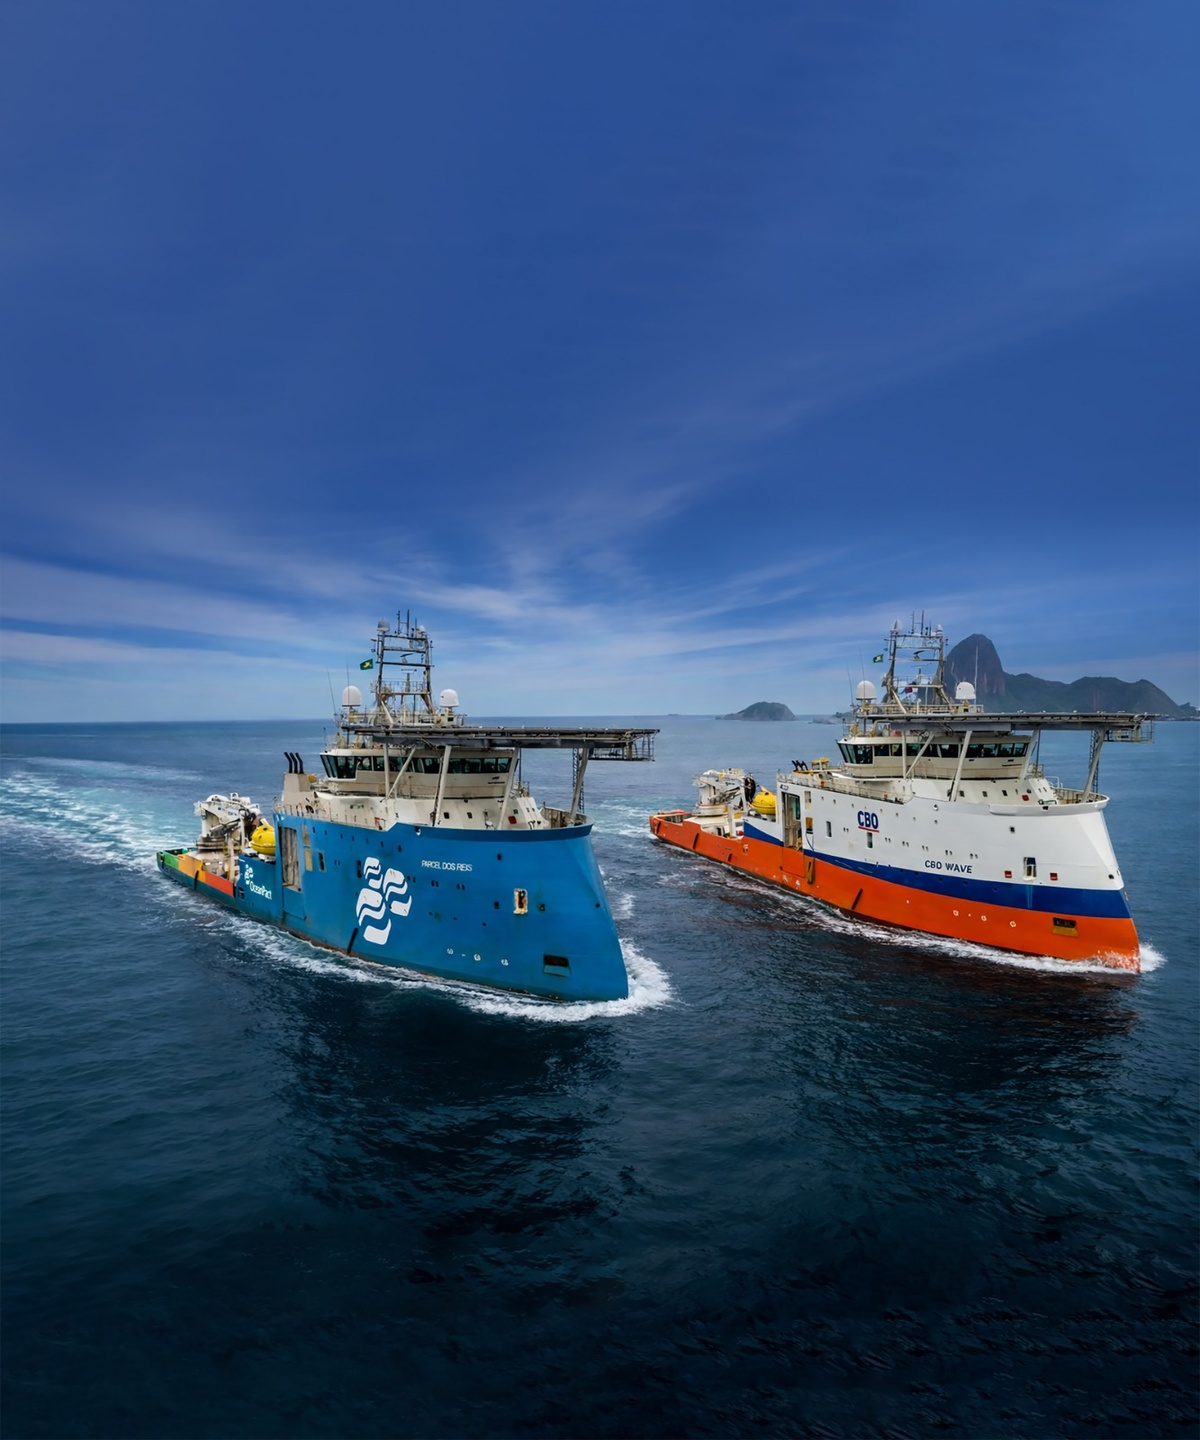
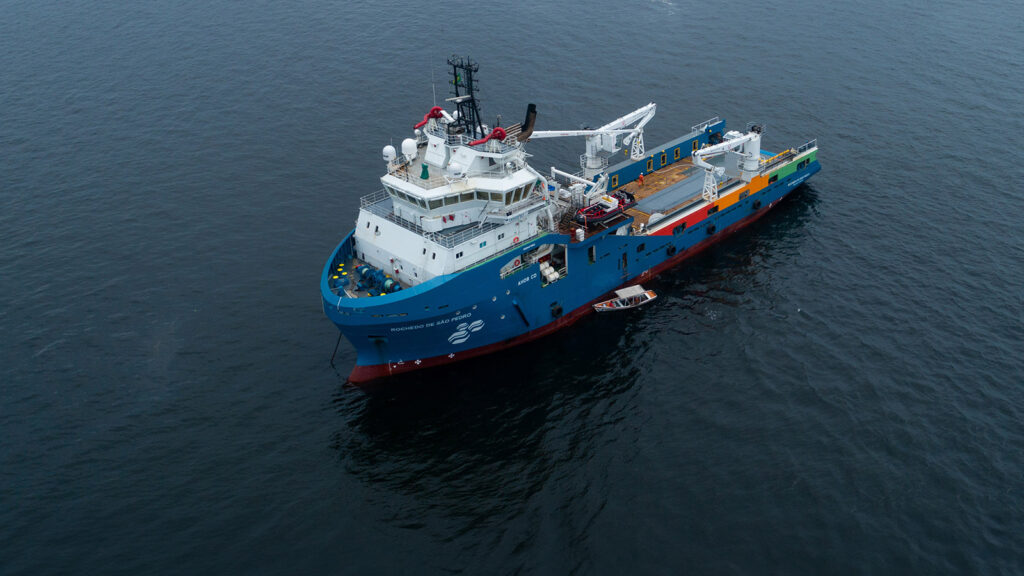
A fusão entre OceanPact e CBO representa um dos movimentos de consolidação mais conseqüentes na indústria brasileira de serviços offshore nos últimos anos. A companhia combinada vai operar uma frota de 73 navios, gerar receitas superiores a R$ 4 bilhões por ano, e carregar um atraso estimado em aproximadamente R$ 14 bilhões. Pelos padrões operacionais, a plataforma que emerge dessa combinação é substancial, colocando o grupo firmemente entre os provedores de serviços offshore mais significativos do mercado brasileiro.
No entanto, a reação do mercado de ações tem sido particularmente restringida. O preço das ações da OceanPact, que já havia apreciado antecipando a consolidação no setor, não experimentou o tipo de reavaliação que muitas vezes acompanha transações dessa magnitude. A explicação parece estar não na lógica estratégica da fusão, que é amplamente compreendida, mas na economia subjacente das duas empresas e na realidade estrutural do negócio de serviços offshore.
Os múltiplos de avaliação que enquadraram a transação inicialmente parecem equilibrados. Comentários de mercado ao redor do acordo apontam para uma avaliação implícita de cerca de 5,3x EV/EBITDA para CBO em comparação com aproximadamente 4,9x para OceanPact, números que se encontram amplamente dentro da faixa tipicamente observada para operadores de navios de apoio offshore. No entanto, só múltiplos raramente captam a dinâmica mais profunda da intensidade de capital e geração de dinheiro que, em última análise, moldam a percepção do investidor. Globalmente, operadores de navios offshore raramente sustentam avaliações muito acima de 6x a 7x EBITDA, mesmo em ciclos favoráveis, precisamente porque uma parcela significativa do fluxo de caixa operacional deve ser continuamente reinvestida em manutenção da frota, atualizações regulatórias e eventual substituição.
O perfil financeiro da OceanPact antes da fusão já refletia os desafios de operar uma diversificada plataforma de serviços offshore. O modelo integrado da empresa, combinando resposta ambiental, suporte submarino e serviços logísticos offshore, requer reinvestimento contínuo em equipamentos especializados e capacidades operacionais. Demonstrações financeiras para períodos recentes revelaram casos em que gastos de capital excederam a geração de caixa operacional, resultando em fluxo de caixa livre negativo antes do financiamento. Em uma indústria de capital intensivo, essa dinâmica inevitavelmente levanta questões sobre conversão de dinheiro a longo prazo.
CBO, em contraste, historicamente demonstrou disciplina financeira mais forte. Suas operações permaneceram ancoradas no tradicional mercado de embarcações offshore, onde a gestão da frota e a estabilidade contratual tendem a produzir resultados financeiros mais previsíveis. As margens de EBITDA perto de 50%, comparadas com aproximadamente 30% para o OceanPact, refletem a eficiência operacional e a relativa simplicidade de um modelo de negócios centrado em embarcações.
A fusão, portanto, combina duas empresas com características financeiras distintas. Enquanto a CBO contribui com uma maior geração de dinheiro das operações da frota, essa disciplina pode não compensar totalmente as demandas de capital incorporadas na plataforma de serviços integrados da OceanPact. A entidade combinada herda capacidades operacionais mais amplas, mas não altera fundamentalmente a dinâmica de capital que os investidores têm escrutinado.
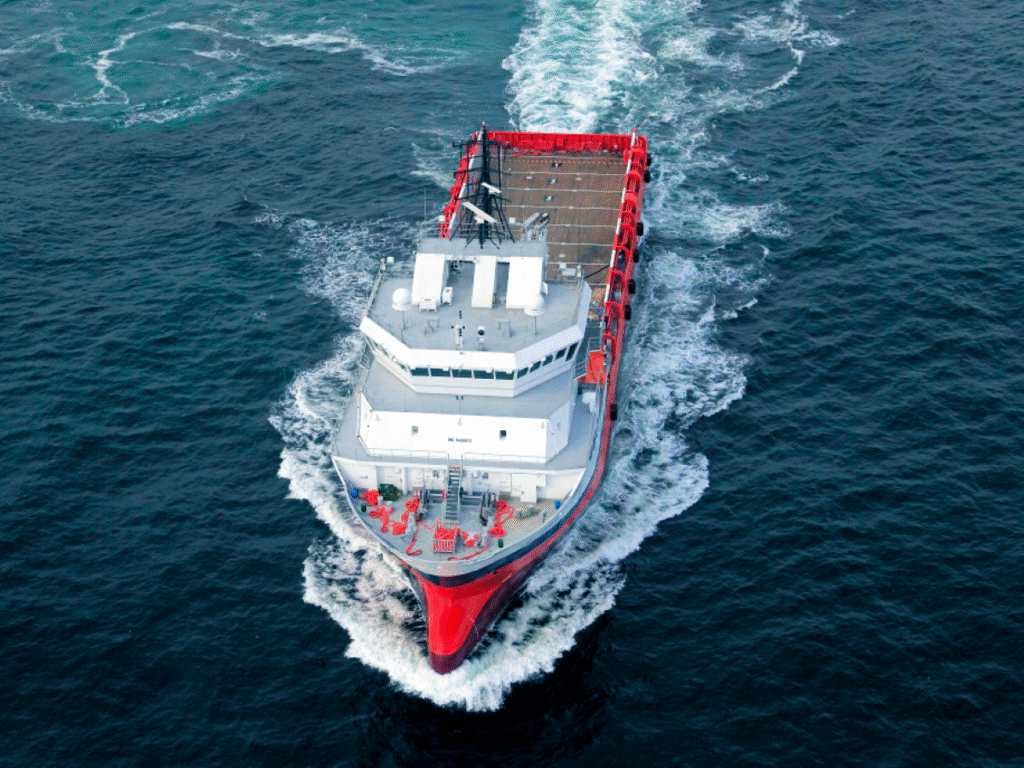
A estrutura da frota adiciona outra dimensão à equação. Apesar de a companhia fundida comandar um maior número de navios, a transação pouco muda o perfil médio de idade da frota, que permanece na faixa de meia-idade. As embarcações de apoio offshore normalmente se aproximam dos limites de sua vida econômica perto de trinta anos, após o que manutenção, upgrades de propulsão e requisitos regulatórios de conformidade tornam-se proibitivas. Com uma idade estimada de frota de 16 a 17 anos, cerca de metade da frota combinada pode se aproximar desse limiar na próxima década. Até a economia de substituição conservadora ilustra a escala da questão. Substituir vinte navios ao longo do tempo a preços entre 30 milhões e 50 milhões de dólares por unidade, típico para a tonelagem offshore moderna, implica um requisito de capital de longo prazo próximo de 600 milhões a 1 bilhão de dólares. E construir leva tempo.
Nem a OceanPact nem a CBO seguiram recentemente um grande programa de construção de novas embarcações. A expansão da frota nos últimos anos se baseou principalmente em aquisições de tonelagem existente no mercado secundário. Enquanto esta estratégia preserva o capital a curto prazo, ela também comprime a linha do tempo para a renovação da frota e aumenta a dependência do investimento em manutenção para prolongar a vida útil da nave.
Ao mesmo tempo, o próprio mercado offshore pode estar evoluindo de maneiras que complicam a narrativa estratégica em torno de plataformas de serviços integradas. Durante grande parte da última década, a indústria assumiu que as companhias petrolíferas favoreceriam cada vez mais soluções de serviços empacotadas combinando embarcações, engenharia e operações submarinas. No entanto, o mercado brasileiro parece estar se movendo em uma trajetória um pouco diferente. A Petrobras tomou recentemente uma posição mais cautelosa em relação a certas estruturas de contratação integradas. Atividades como sistemas de ancoragem pré-laborados para instalações FPSO têm cada vez mais retornado ao domínio de empreiteiros da EPCI ou recursos próprios de engenharia da Petrobras, enquanto a espinha dorsal da logística offshore continua contando com as categorias familiares de tonelagem offshore: PSVs, embarcações AHTS, OSRVs, RSVs e PLSVs.
Neste sentido, o mercado offshore continua a funcionar em grande parte como um negócio de commodities orientado pela frota, onde a disponibilidade de navios, confiabilidade e preços permanecem as variáveis competitivas centrais. Esse ambiente tende a recompensar a disciplina financeira associada a operadores como Tidewater, cuja estratégia enfatiza a eficiência da frota, gasto de capital controlado e consistente geração de fluxo de caixa livre.
Plataformas integradas offshore podem certamente ter sucesso, mas historicamente o fizeram quando acompanhadas de investimentos tecnológicos substanciais, Como ilustrado por empresas como DOF, que construiu sua posição através de embarcações submarinas especializadas e programas de capital significativos. A combinação OceanPact-CBO parece seguir um caminho um pouco diferente, expandindo o escopo operacional, ao mesmo tempo em que depende principalmente dos ativos existentes da frota em vez de embarcar em uma nova geração de embarcações especializadas.
Para os investidores, a questão central, portanto, torna-se menos sobre a lógica da consolidação e mais sobre suas implicações financeiras. Uma frota maior e uma oferta de serviço mais ampla podem fortalecer o posicionamento comercial, mas escala sozinho não se traduz automaticamente em economia melhorada. O mercado está finalmente perguntando se a empresa combinada será capaz de converter sua expansão operacional em fluxo de caixa livre consistente após investimento da frota e reinvestimento operacional.
Até que essa pergunta seja respondida, a restrição do mercado pode ser menos um sinal de ceticismo do que um reflexo da experiência.
Em serviços offshore, frotas maiores frequentemente sinalizam maior capacidade operacional.
Mas aos olhos dos investidores, o valor é medido menos pelo número de navios que uma empresa controla do que pelo dinheiro que esses navios geram.
Esta matéria foi produzida pela equipe editorial da Westhon Media para o One Energy News.