Quando a frota pode valer mais do que a companhia
Versão em inglês disponível
Seacor Marine: when the fleet may be worth more than the companyLer em inglês →Tradução gerada automaticamente, pode conter erros.
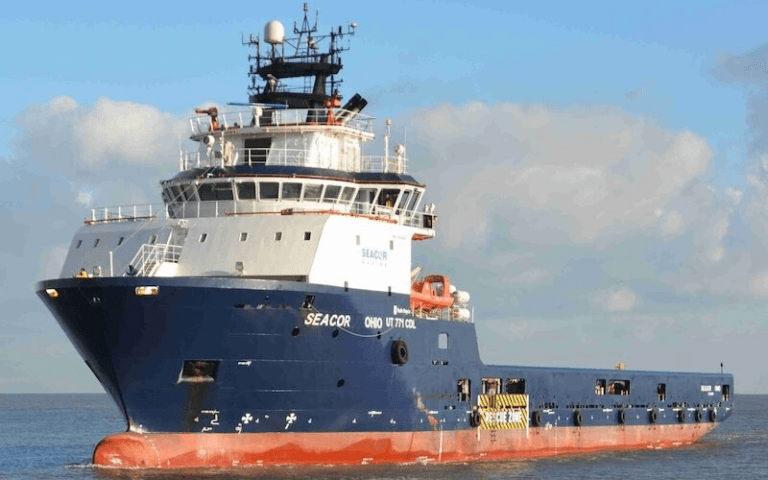
A pressão dos acionistas empurrou a Marinha Seacor para uma revisão estratégica. Os navios parecem valiosos, mas a verdadeira questão é se a empresa pode produzir um retorno adequado de explorá-los.
A Seacor Marine confirmou que está avaliando uma venda, fusão, combinação de negócios ou outras cessões de ativos após pressão de acionistas importantes.
O argumento apresentado ao conselho é aparentemente simples: a moderna frota offshore da Seacor vale consideravelmente mais do que a capitalização de mercado da empresa. Portanto, vender a empresa, ou seus navios, poderia desbloquear valor atualmente negado aos acionistas.
Mas ações não operam naves. Eles não asseguram contratos, mantêm a classe, melhoram o tempo de serviço ou produzem fluxo de caixa. Uma companhia de navegação finalmente deriva seu valor da qualidade de seus ativos, confiabilidade operacional, desempenho comercial e capacidade de gerar retornos.
É exatamente onde a discussão Seacor se torna mais complexa.
Aço valioso, retornos decepcionantes
O Escritório da Família Pointilist, que detém aproximadamente 7,2% da Seacor, estima que os PSVs da empresa estejam entre US$ 500 milhões e US$ 550 milhões, suas embarcações de apoio rápido em US$ 240 milhões a US$ 280 milhões e seus elevadores em US$ 110 milhões a US$ 150 milhões.
As avaliações do componente totalizam entre US$ 850 milhões e US$ 980 milhões. Pointillist argumenta que, juntamente com os outros ativos da empresa, eles suportam um valor empresarial superior a US$ 1 bilhão e um valor líquido de ativos acima de US$ 20 por ação.
Há evidências de que os navios da Seacor estão abaixo do valor de mercado.
Durante 2025, a empresa recebeu US$ 129,2 milhões de vendas de ativos e reconheceu ganhos de US$ 63,4 milhões. Os ativos vendidos, portanto, tinham um valor contabilístico combinado de apenas cerca de US$ 65,8 milhões. As embarcações selecionadas foram vendidas por quase o dobro do valor de transporte.
O mesmo padrão continuou no segundo trimestre de 2026, quando cinco embarcações e outros equipamentos produziram US$ 44,7 milhões em receitas e um ganho de US$ 31,3 milhões.
O valor oculto não é imaginário. O problema é que uma avaliação não é dinheiro, e o valor bruto da frota não é valor de patrimônio.
A dívida deve ser paga. As parcelas de Newbuild continuam pendentes. Custos de transação, impostos, passivos corporativos e eventuais despesas de liquidação também devem ser considerados. Além disso, uma grande frota vendida juntos não necessariamente alcançará o valor combinado de cada navio vendido separadamente.
Offshore Accounts estima que transações de toda a frota podem atrair um desconto de aproximadamente 20%, principalmente porque o universo de compradores capazes de financiar uma grande aquisição é consideravelmente menor do que o universo capaz de comprar uma ou duas embarcações.
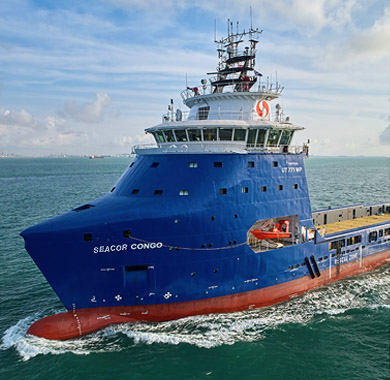
A exposição à Lei Jones da Seacor limita ainda mais a gama de potenciais compradores corporativos.
O valor alegado é plausível, mas longe de ser garantido.
A economia explica a pressão.
O problema mais significativo não é o preço da Seacor. É o desempenho da empresa subjacente.
Em 2025, a Seacor gerou US$ 227,8 milhões em receita e US$ 46,1 milhões em lucro direto. Despesas gerais e administrativas – geralmente referidas como G&A-alcançou US$ 47,5 milhões.
Em outras palavras, toda a contribuição direta da frota era insuficiente para pagar pela estrutura corporativa, mesmo antes da depreciação e 36,1 milhões de dólares de juros.
Seacor terminou o ano com uma perda líquida de US$ 27,8 milhões e fluxo de caixa operacional negativo de US$ 36,4 milhões. Uma vez incluídos os gastos de capital, o negócio consumiu cerca de US$ 85 milhões antes de receber receitas de vendas de navios.
O segundo trimestre de 2026 não era fundamentalmente diferente.
Seacor relatou renda líquida de US$ 3,3 milhões, mas isso incluiu o ganho de US$ 31,3 milhões em descarte de ativos. Excluindo esse ganho, o resultado operacional subjacente foi negativo em aproximadamente US$ 15,4 milhões. O fluxo de caixa operacional permaneceu negativo em US$13,2 milhões.
A frota está produzindo alguns resultados encorajadores. As taxas de PSV atingiram 28.443 dólares por dia no segundo trimestre, com uso de 70%, enquanto a utilização de FSV atingiu 74%.
Os elevadores, no entanto, registraram a utilização de apenas 24%. Duas unidades premium no Oriente Médio permanecem em manutenção e não se esperava que operassem durante o terceiro trimestre.
Vender navios ajudou a proteger a liquidez e demonstrar seu valor de mercado. Mas todo descarte também remove parte da base de produção da empresa.
A menos que a sobrecarga caia aproximadamente no mesmo ritmo, cada venda faz com que a restante empresa progressivamente mais cara para operar.
Seacor e Tidewater em 2025
| Marinheiro Seacor | Tidewater | |
| Receita | US$227.8M | US$1,35Bn |
| Utilização da frota | 66,0% | 76,1% |
| Taxa média de dias | US$18.899 | US$22.573 |
| G.&Um percentual de receita. | 20,8% | 9,9% |
| Fluxo de caixa operacional | US$ 36,4 milhões. | US$ 379.1M. |
Por que Tidewater recebe um prêmio
A comparação com Tidewater é particularmente reveladora.
Tidewater operou 208 navios no final de 2025, gerando US$ 1,35 bilhões em receita, US$ 598,1 milhões em EBITDA ajustado e US$ 379,1 milhões em fluxo de caixa operacional.
É G.&A foi significativamente maior em termos absolutos, em US$134,5 milhões, mas representou apenas 9,9% da receita e aproximadamente US$630.000 por navio. Em Seacor, G.&A representou 20,8% da receita e mais de US$ 1 milhão por navio.
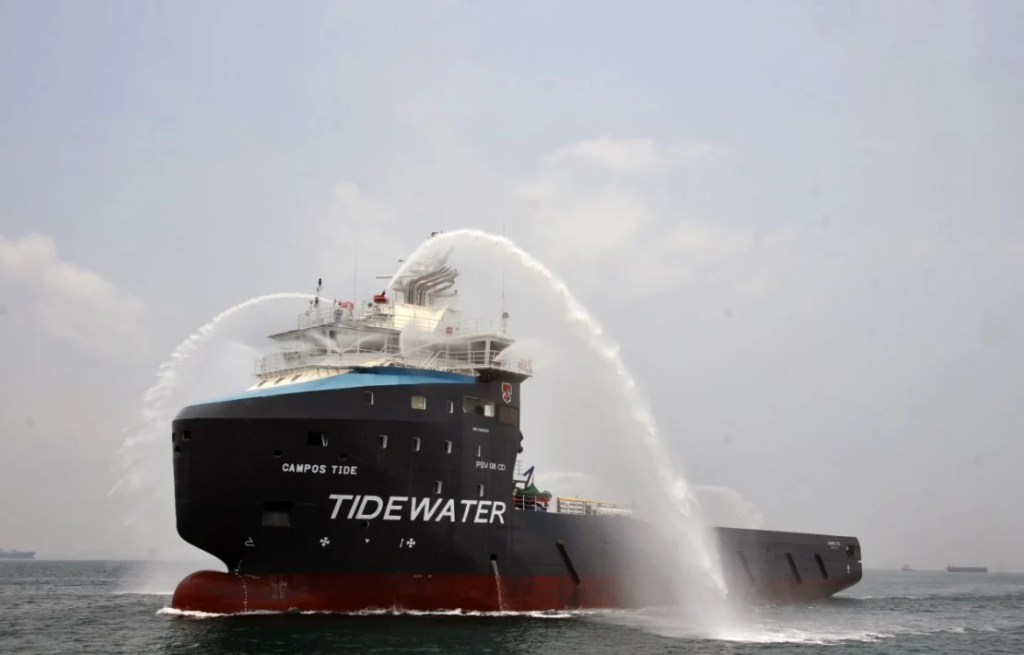
A frota de Tidewater também era mais velha em média. Isso não impediu a empresa de produzir consideravelmente melhor utilização, fluxo de caixa e retorno.
Este é o ponto essencial: o mercado não está valorizando o aço de Tidewater sozinho. Está valorizando uma plataforma operacional capaz de converter naves em lucros.
A escala permite que Tidewater distribua o custo da gestão, conformidade, tripulação, suporte técnico e cobertura comercial em uma frota muito maior. Também proporciona maior flexibilidade para reposicionar navios, oferecer tonelagem substituta e gerenciar a manutenção sem prejudicar desproporcionalmente o negócio em geral.
A confiabilidade operacional importa porque converte valor nominal em dias úteis. Dias de trabalho geram receita. A receita, quando adequadamente administrada, produz dinheiro.
Criando valor, ou simplesmente percebendo?
“Maximizar o valor dos acionistas” pode se tornar uma expressão vazia do mercado financeiro. No caso de Seacor, no entanto, descreve três possibilidades materialmente diferentes.
Melhorando a utilização, resolvendo os elevadores, reduzindo G&Uma dívida e redução da dívida realmente criaria valor através de melhor desempenho empresarial.
Vender ou fundir a Seacor em um operador maior também poderia criar valor industrial se o comprador pudesse empregar as embarcações de forma mais eficiente, remover a sobrecarga duplicada e financiar a frota a um custo menor.
Vender naves individualmente seria diferente. Perceberia o valor já contido nos ativos, ao invés de criar um novo valor.
O perigo está em continuar a vender navios sem resolver o futuro da empresa. Ganhos de ativos podem temporariamente melhorar os resultados relatados, mas uma frota cada vez mais pequena não pode apoiar indefinidamente uma estrutura corporativa projetada para uma operação muito maior.
A revisão estratégica é, portanto, racional. Não cria valor por si só. Apenas testa se outro proprietário está preparado para pagar mais pelos navios da Seacor do que Seacor pode justificar através de seus próprios retornos operacionais.
A contagem regressiva da frota
O desenvolvimento da frota de Seacor e G&A fornece talvez o resumo mais claro do problema.
| Ponto final | Naves de fim de período | Relatado G&A | Aproximadamente G.&Um por navio. |
| 2023 | 58 | US$49,2 milhões. | US$0,85M |
| 2024 | 54 | US$ 44,7 milhões. | US$0,83M |
| 2025 | 44 | US$ 47,5 milhões. | US$1,08M |
| Junho de 2026 | 38 | US$ 22,3M por seis meses. | US$ 1,17M anualizado |
O indicador de 2026 simplesmente anualiza o primeiro meio G.&Um de US$ 22,3 milhões. Não é orientação da empresa, e a contagem de navios de fim de período é um denominador imperfeito, mas a direção continua significativa.
Entre o final de 2023 e junho de 2026, a frota da Seacor diminuiu de 58 para 38 navios, uma redução de aproximadamente 35%.
Ao longo do mesmo intervalo, anualizado G&Um declínio de apenas cerca de 9%. Como resultado, o custo corporativo aproximado alocado a cada navio restante aumentou de US$ 850.000 para quase US$ 1,2 milhões.
G.&A não tem que se mover em linha reta com números de naves. Uma empresa listada mantém custos de auditoria, legal, conformidade e gestão, independentemente do tamanho da frota. Operações internacionais e uma frota diversificada também requerem infraestrutura técnica e comercial.
Mas custos fixos não estão permanentemente isentos da realidade econômica. Se uma empresa vende mais de um terço de seus navios, a organização que apoia esses navios deve eventualmente ser redesenhada.
A comparação com Maersk é instrutiva, embora os negócios não sejam pares diretos.
Maersk lista oficialmente “Nossos funcionários” como um de seus cinco valores fundamentais. No entanto, quando as condições do mercado e sua base de custos mudaram, ele anunciou a eliminação de aproximadamente 10.000 posições em 2023.
Em 2026, anunciou outra reestruturação sob a qual cerca de 1.000 posições corporativas, aproximadamente 15% de sua força de trabalho corporativa, seriam fechadas, visando uma redução anual de US$ 180 milhões em despesas corporativas.
Essa é uma decisão severa e não, por si só, evidência de boa gestão. Mas demonstra um princípio importante: colocar as pessoas no centro de uma empresa não isenta a gestão de alinhar a organização com a economia do negócio.
De fato, proteger a empresa e seu emprego restante pode exigir que a administração aja antes que uma estrutura de custos superdimensionada consuma dinheiro, aumente a dívida e enfraqueça a plataforma operacional.
A decisão de Maersk foi direcionada especificamente para as despesas corporativas. As revelações da Seacor, em contraste, mostram uma frota que já foi significativamente reduzida sem um ajuste equivalente a G.&A.
Este é o ponto que a revisão estratégica de Seacor deve abordar. Vender navios deixando a estrutura corporativa substancialmente inalterada não é uma reestruturação sustentável. Ele progressivamente transfere mais despesas gerais para menos recursos produtivos.
A conclusão emergente é desconfortável, mas cada vez mais difícil de evitar: a Seacor pode possuir uma frota valiosa, mas a atual organização pode não ser mais seu proprietário de maior valor.
O resultado final dependerá não do entusiasmo do mercado de ações, mas de algo consideravelmente mais concreto: o dinheiro líquido que o comprador está preparado para pagar após dívidas, responsabilidades, compromissos remanescentes e risco de execução.
Os números finais resumem a questão:
58 naves. Depois 54. Depois 44. Agora 38.
A frota foi redimensionada. G.&A não foi redimensionada com ele.
A menos que a revisão estratégica mude essa equação, através da melhoria operacional, reestruturação corporativa ou um novo proprietário, as embarcações podem valer mais em outro lugar, precisamente porque Seacor não demonstrou que pode ganhar o suficiente com a operação.
Esta matéria foi produzida pela equipe editorial da Westhon Media para o One Energy News.