Comprando alto, vendendo baixo? A Economia Oculta da Petrobras e da Petronas
Versão em inglês disponível
Buying High, Selling Low? Not Quite – The Hidden Economics of Petrobras and PETRONASLer em inglês →Tradução gerada automaticamente, pode conter erros.
Pela equipe de conselheiros da WSB
Há uma certa sedução em narrativas simples..
A Petrobras vendeu uma participação de 50% na Tártaruga Verde e no Módulo III de Espadarte para a Petronas em 2019 por cerca de US$ 1,2 bilhão. Seis anos depois, está comprando a mesma participação por cerca de US$450 milhões. A conclusão, amplamente divulgada em comentários de mercado, parece evidente: a Petrobras vendeu alto, a Petronas comprou alto e depois vendeu baixo.
É uma história convincente. É também, em inspeção mais próxima, fundamentalmente enganador.
O que parece ser um caso de destruição de valor é, na realidade, um caso de extração de valor — e uma lente útil para entender como o capital foi realmente implantado no setor a montante do Brasil.
A primeira fonte de confusão está nos próprios números. A manchete de US$ 1,2 bilhão em 2019 incorporou ajustes econômicos, incluindo fluxos de caixa gerados entre a data efetiva e o fechamento, implicando uma menor avaliação de ativos subjacentes. O preço de recompra hoje está igualmente sujeito a ajustes de desempenho provisórios. Mesmo depois de normalizar para estes efeitos, no entanto, PETRONAS está saindo a um preço nominal mais baixo do que entrou.
Mas a economia a montante não é determinada apenas na entrada ou saída. São determinados nos anos intermédios, na conversão de reservas em dinheiro.
Quando a Petronas adquiriu sua participação, Tartaruga Verde estava em um ponto particularmente atraente em seu ciclo de vida. A despesa de capital havia sido amplamente utilizada, a produção estava perto do pico, e o ativo estava se transformando em uma fase geradora de dinheiro. Para um parceiro não-operante, aqui é exatamente onde o valor tende a se concentrar.
Nos anos seguintes, esse posicionamento foi vantajoso. A produção permaneceu resistente no início do período, os preços do petróleo se recuperaram acentuadamente após a pandemia, e o ativo entregou exposição a barris offshore sem carga de capital incremental. De fato, as PETRONAS não adquiriram simplesmente reservas no solo, mas barris já em movimento – e monetizaram-nas em pontos favoráveis do ciclo.
Na hora da saída, a foto tinha mudado. A produção havia diminuído, o ativo amadureceu, e as reservas restantes ofereceram um perfil de caixa de curto prazo menos intenso. Focar no preço de saída sem contabilizar o dinheiro extraído ao longo do caminho é perder a lógica econômica central da transação.
Nossa análise sugere que a Petronas provavelmente recuperou seu investimento inicial através de fluxos de caixa acumulados durante o período de detenção. O preço de saída, portanto, deve ser visto não como o retorno em si, mas como o que permaneceu após o retorno já tinha sido realizado. Isso está mais próximo de uma estratégia de capital privado: entrar em pós-desenvolvimento, colher dinheiro durante um ciclo favorável, e sair antes da fase mais íngreme do declínio. Tais estratégias não são projetadas para maximizar o valor terminal, mas para otimizar a taxa interna de retorno – e nessa medida, a transação se destaca.
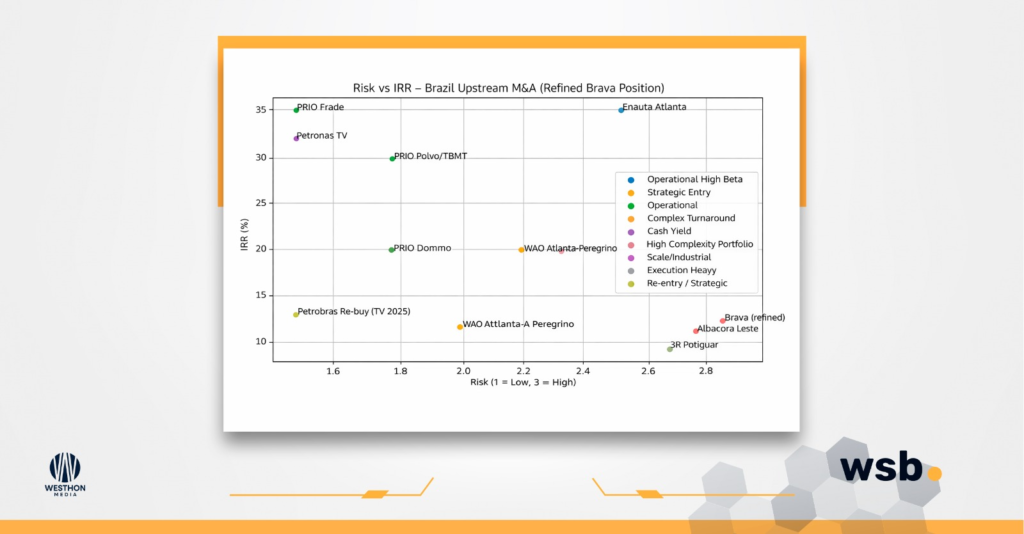
Colocando este acordo dentro do M brasileiro mais amplo&Uma paisagem reforça o ponto. Mapear transações através do risco de execução e retornos esperados revela uma grande dispersão de resultados. Um pequeno subconjunto de negócios, tipicamente conduzido por tempo ou intervenção operacional direcionada, agrupam-se no quadrante de alto retorno e risco controlado. O investimento da PETRONAS em Tártaruga Verde cabe perfeitamente nesse grupo. Outros, impulsionados por escala ou consolidação, tendem a fornecer mais retornos institucionais, enquanto portfólios mais complexos, muitas vezes envolvendo integração operacional ou desafios técnicos, carregam maior risco sem necessariamente oferecer vantagem proporcional.
Dentro desse quadro, a reentrada da Petrobras está em uma categoria completamente diferente. Os retornos implícitos são mais moderados, mas a razão não é principalmente arbitragem financeira. Ao invés disso, reflete uma decisão estratégica para consolidar o controle sobre um ativo produtivo em que a empresa já é operadora, simplificando a governança e potencialmente desbloqueando sinergias operacionais em todo seu portfólio.
Essa distinção é essencial. Petronas se aproximou do ativo como um investidor, otimizando o rendimento em dinheiro e o timing. A Petrobras está se aproximando como operadora e detentora de longo prazo, otimizando para controle e integração. Os mesmos barris podem suportar avaliações diferentes dependendo da estratégia aplicada a eles.
Mais amplamente, a transação exemplifica uma característica recorrente do mercado brasileiro a montante: a qualidade dos ativos por si só não determina os resultados. Vários dos acordos mais bem sucedidos nos últimos anos envolveram campos maduros ou tecnicamente complexos. O que diferencia desempenho não é geologia, mas execução – e, em alguns casos, simplesmente tempo. O mesmo ativo, sob diferentes operadores ou estratégias, pode produzir retornos materialmente diferentes.
Vista sob esta luz, a sequência Petrobras-PETRONAS é menos uma contradição do que uma transição. Em 2019, a Petrobras desembolsou uma participação para otimizar seu balanço, enquanto a Petronas entrou para capturar o rendimento. Em 2025, esses papéis efetivamente reverteram: a Petronas sai após o valor da colheita, e a Petrobras retorna para reforçar seu portfólio principal. Ambas as decisões são internamente consistentes. A assimetria percebida só surge quando são julgados pela mesma lente.
Leia também: Tartaruga Verde: Petrobras, Brava e Petronas
A lição mais ampla é simples, se muitas vezes negligenciada. Em petróleo e gás a montante, o valor raramente é criado em um único ponto no tempo. Ele é criado ao longo da curva de produção – através do tempo, execução e alinhamento estratégico.
Para aqueles focados apenas nos preços das manchetes, o negócio Petrobras-PETRONAS pode parecer intrigante. Para aqueles que olham para o ciclo econômico completo, é algo completamente diferente:
Um comércio bem executado de um lado, e um reposicionamento estratégico do outro.
O que mais?
Em breve…
Já vi várias tomadas sugerindo que a PETRONAS “perdeu dinheiro” neste negócio: comprar alto e vender baixo.
A realidade é o oposto.
Quando você desempacota adequadamente os fluxos de caixa, o timing e o perfil de produção, este acaba sendo um dos mais eficientes negócios a montante executados no Brasil nos últimos anos.
Após esta alienação, a Petronas seria a 1a na minha tabela da liga de petróleo e gás do Brasil, não apesar do preço de saída, mas por causa disso.
Quanto à Petrobras, a narrativa é mais sutil.
Vender em cerca de US$ 1,2 bilhão e reentrar em uma fração disso não define, por si só, criação de valor ou destruição. A economia está abaixo dos números das manchetes – e a lógica estratégica é muito mais complexa do que a superfície sugere.
Mais para vir.” reflete Alexandre Vilela, CEO da WSB Advisors.
Esta matéria foi produzida pela equipe editorial da Westhon Media para o One Energy News.